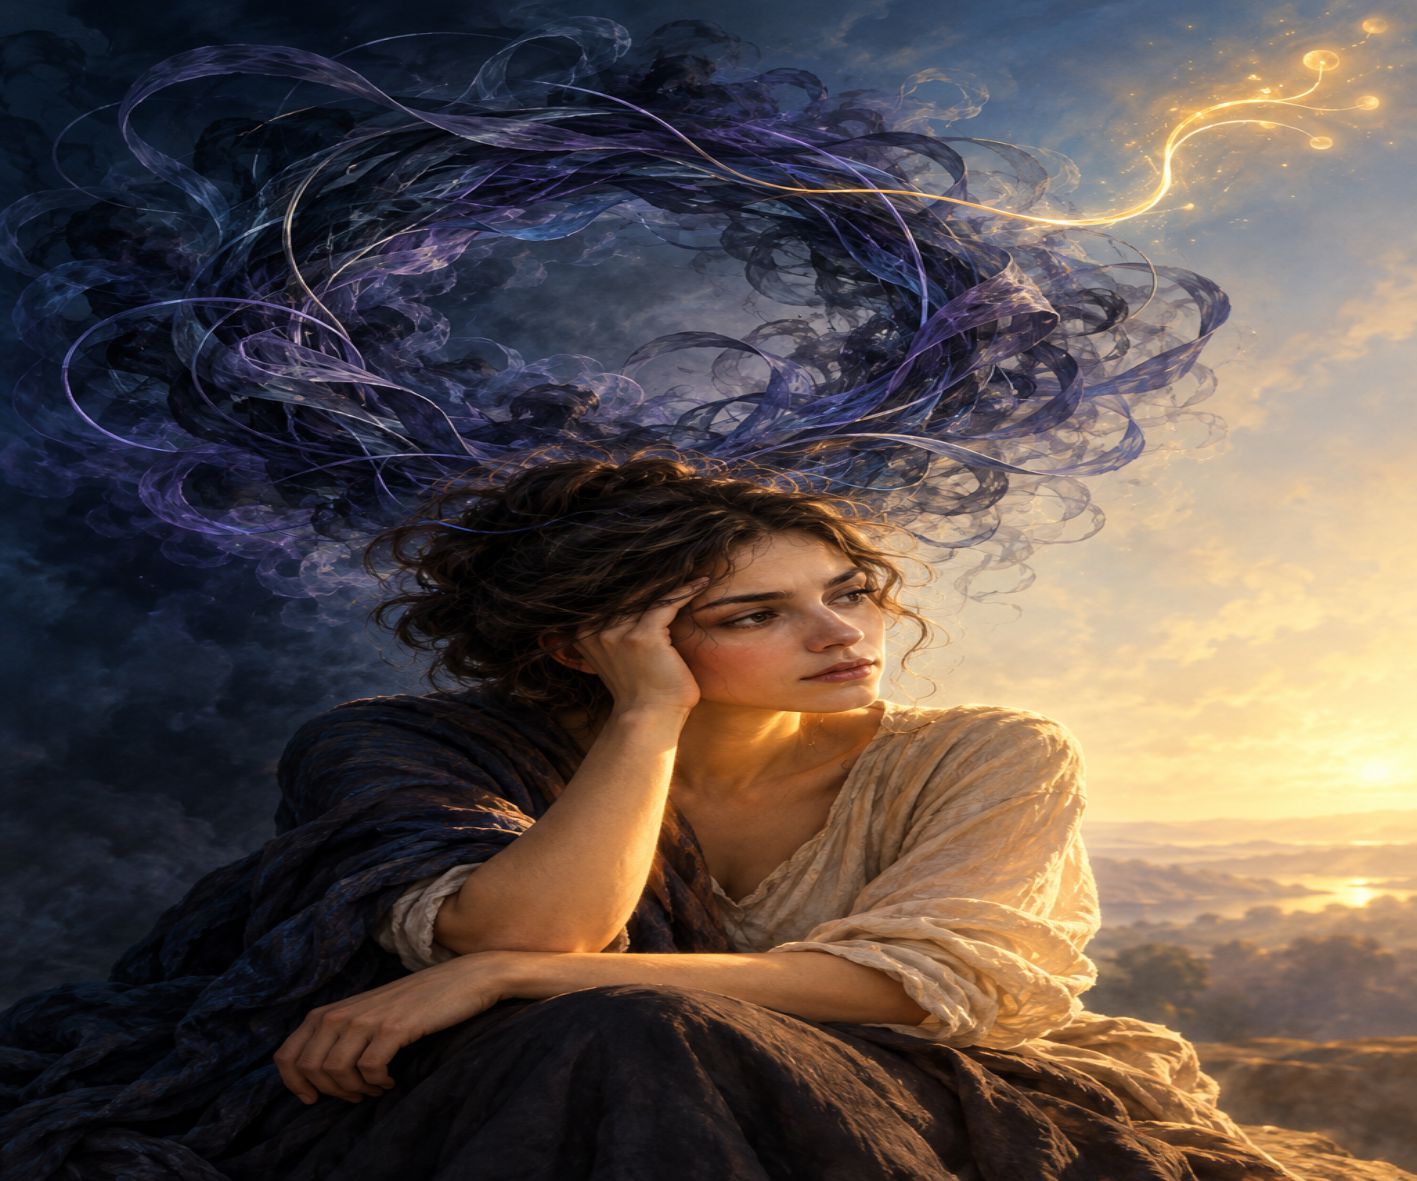
La inteligencia artificial y el análisis de datos alternativos pueden ampliar las oportunidades de financiamiento para personas y pequeñas empresas sin historial crediticio. El desafío para América Latina es aprovechar estas herramientas con transparencia, protección de datos y criterios éticos.
En América Latina, miles de personas y pequeñas empresas sostienen la economía a través de sus actividades comerciales, sus ingresos y sus inversiones cotidianas. Sin embargo, cuando necesitan financiamiento para crecer, muchas encuentran una barrera: no cuentan con antecedentes crediticios suficientes para ser evaluadas por el sistema financiero tradicional.
Esta exclusión plantea una paradoja. Quienes nunca accedieron a un crédito tienen dificultades para demostrar que pueden cumplir con sus obligaciones, mientras que la falta de financiamiento limita sus posibilidades de desarrollar un negocio, invertir o mejorar sus condiciones de vida.
Mario Arrúa, vicepresidente de Asuntos Legales y Reputación de Equifax para América Latina, aborda esta problemática en un análisis sobre el papel de la inteligencia artificial (IA) en la inclusión financiera. Su planteamiento parte de una limitación del modelo tradicional de evaluación de riesgo: la dependencia del historial crediticio para determinar si una persona puede acceder a un préstamo.
Durante décadas, el comportamiento financiero previo fue uno de los principales indicadores utilizados para estimar la capacidad de pago. Aunque este enfoque contribuyó a fortalecer los mecanismos de evaluación y seguridad, también dejó fuera a quienes no habían tenido la oportunidad de construir un historial propio.
Los datos como una nueva herramienta de evaluación
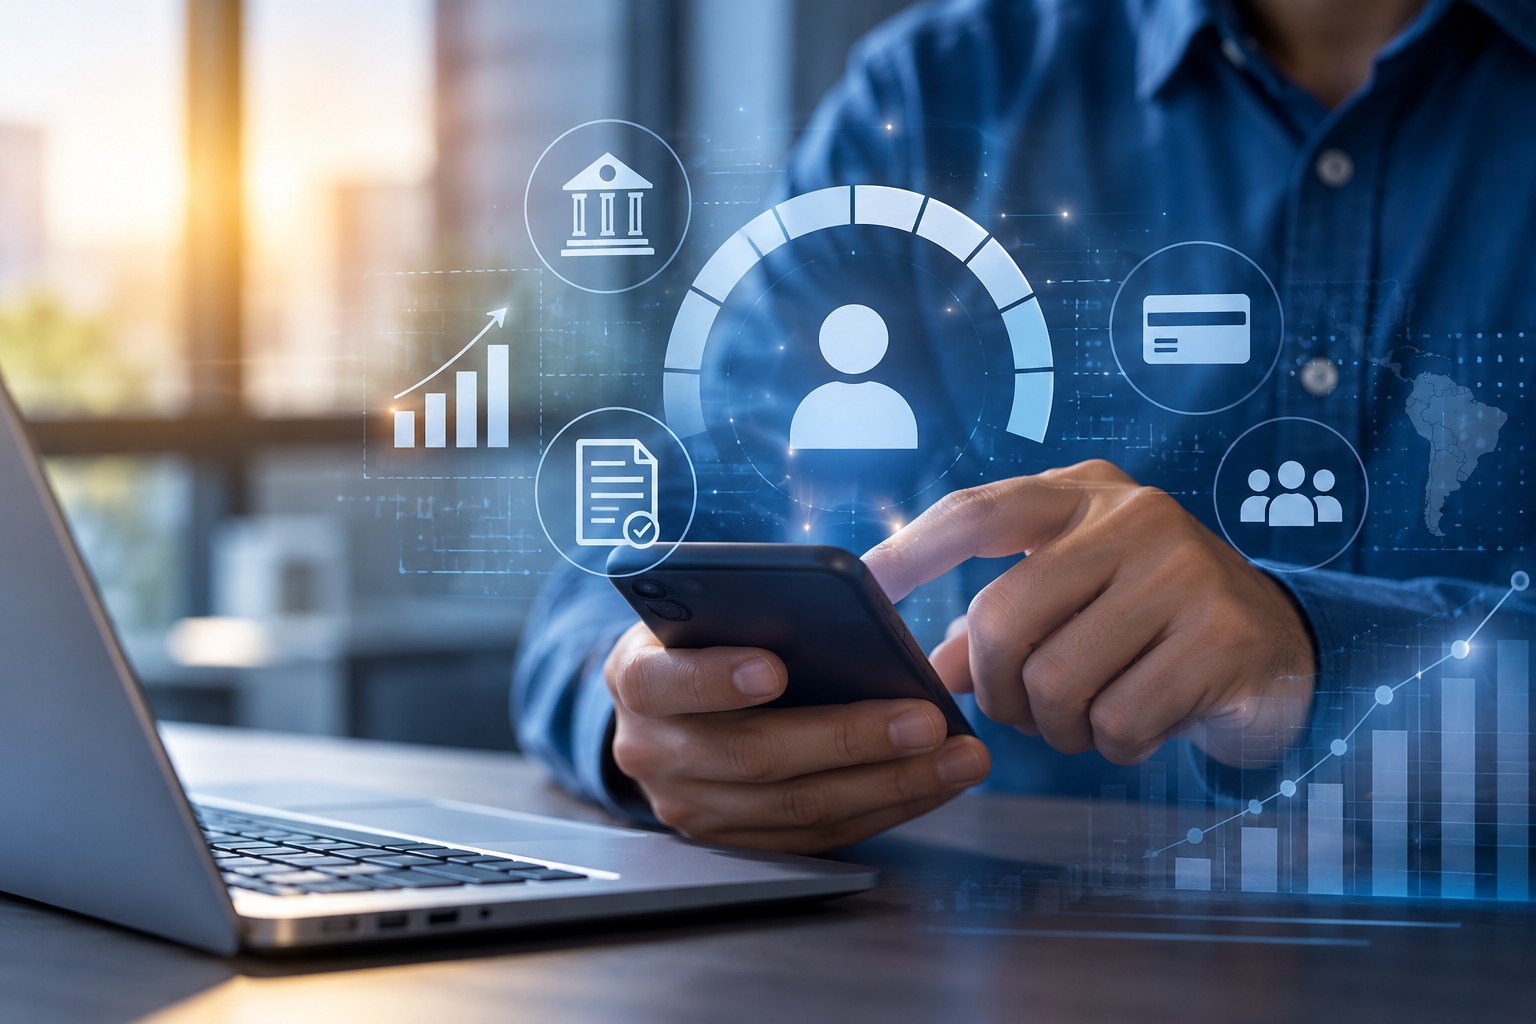
La inteligencia artificial y la analítica predictiva abren la posibilidad de complementar los métodos tradicionales con información que permita comprender mejor la situación financiera de una persona o un pequeño negocio.
Entre los indicadores que pueden aportar información se encuentran el cumplimiento en el pago de servicios, la estabilidad de los ingresos y la evolución de una actividad comercial. Estos datos, analizados bajo criterios adecuados, pueden ofrecer señales adicionales sobre la capacidad de pago de quienes todavía no cuentan con antecedentes crediticios.
El objetivo no es reemplazar todos los mecanismos de evaluación existentes, sino ampliar la información disponible para tomar decisiones más completas. De esta manera, personas y emprendedores que antes quedaban fuera de los análisis convencionales podrían tener nuevas oportunidades de demostrar su solvencia.
Para Arrúa, el desafío consiste en reconocer que la ausencia de historial crediticio no equivale necesariamente a una falta de capacidad o voluntad de pago. En muchos casos, la limitación está en los instrumentos que utiliza el sistema para evaluar a los solicitantes.
Privacidad, transparencia y confianza
La incorporación de inteligencia artificial al sector financiero también plantea interrogantes sobre el uso de los datos personales. La posibilidad de ampliar las evaluaciones requiere establecer garantías para que la información se utilice de manera responsable y las personas comprendan cómo puede influir en sus oportunidades de acceso al crédito.
En su análisis, Arrúa sostiene que la discusión sobre privacidad no debería limitarse a decidir si se comparten o no los datos. También debe contemplar las condiciones en las que las personas pueden autorizar su uso, conocer su finalidad y evaluar los beneficios que podrían obtener a cambio.
Esto implica avanzar en modelos transparentes, con criterios éticos y mecanismos que permitan comprender las decisiones automatizadas. La innovación financiera, por tanto, no depende únicamente de la capacidad tecnológica, sino también de la confianza que las instituciones sean capaces de construir.
La protección de la información y la inclusión financiera no tienen por qué ser objetivos opuestos. El reto está en desarrollar sistemas que permitan aprovechar los datos sin dejar de resguardar los derechos de las personas.
Una oportunidad para las pequeñas empresas de la región
En una región donde numerosas actividades económicas se desarrollan fuera de los circuitos financieros tradicionales, ampliar las posibilidades de evaluación crediticia puede contribuir a que más personas y pequeñas empresas accedan a herramientas para financiar su crecimiento.
La inteligencia artificial, junto con las infraestructuras tecnológicas que permiten procesar información a gran escala, ofrece nuevas posibilidades para identificar perfiles que antes resultaban difíciles de evaluar. Sin embargo, su impacto dependerá de cómo se implementen estas soluciones, de la calidad de los datos y de las garantías que acompañen su utilización.
La inclusión financiera no se resuelve únicamente con tecnología. También requiere instituciones capaces de adaptar sus métodos de evaluación, marcos regulatorios que acompañen la innovación y mecanismos que permitan a las personas ejercer control sobre su información.
El desafío para América Latina es aprovechar estas herramientas para ampliar las oportunidades económicas sin descuidar la privacidad ni la transparencia. En ese equilibrio se juega una parte importante del potencial de la inteligencia artificial para contribuir al desarrollo de personas, emprendedores y pequeñas empresas.
ACERCA DEL CORRESPONSAL
AUXI BAEZ
Auxi Báez, es corresponsal de Prensa Mercosur en Asunción, Paraguay, con experiencia en comunicación social y cultural. Su trabajo está vinculado especialmente a los Derechos Humanos, la cultura, el patrimonio y la identidad paraguaya, aportando una mirada desde su país para fortalecer la presencia de Paraguay en la agenda regional y la integración entre los países del Mercosur.
- ★Paraguay impulsa la protección de su patrimonio gastronómico y su proyección internacional
- ★Fenilcetonuria: avances terapéuticos buscan facilitar el manejo de la enfermedad
- ★Inteligencia artificial y acceso al crédito: el desafío de incluir a quienes el sistema financiero no ve
- ★Minerva Foods conquista cinco oros en el World Steak Challenge 2026
- ★Más tecnología, mejor gestión y sistemas híbridos: el nuevo modelo productivo de la ganadería paraguaya