O Inter poderia buscar um retorno sobre o patrimônio líquido (ROE) de 30% mais rápido e atender às expectativas do mercado. Mas decidiu não seguir essa estratégia.
Depois de adiar para 2029 uma meta que originalmente estava prevista para 2027, o banco deixou mais claro o que está por trás da escolha: não sacrificar crescimento apenas para entregar rentabilidade mais cedo.
Em maio, ao apresentar a chamada Regra dos 50, que combina crescimento de receita e rentabilidade, o Inter também mudou a forma de comunicar ao mercado essa equação. A dúvida passou a ser como o novo indicador se encaixaria no antigo plano 60-30-30.
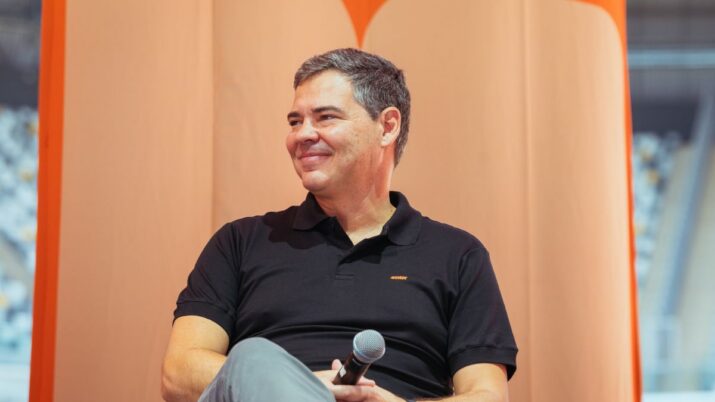
Em entrevista ao Seu Dinheiro, o CEO global do Inter, João Vitor Menin, afirma que a rentabilidade não deve ser vista como um fim em si mesmo.
“O bacana é o equilíbrio: você pode ter um negócio bastante rentável, mas sem escala, ou um negócio com muita escala e sem rentabilidade. O sweet spot é achar a escala certa para a rentabilidade correta.”
Com mais de 45 milhões de clientes, o Inter já construiu a escala. Agora, a aposta é fazer essa base trabalhar mais a favor dos resultados, aumentando a receita por cliente e expandindo o balanço sem perder o controle do risco.
“Na verdade, não é uma questão de prorrogação. O 60-30-30 que lançamos em 2023 era um plano racional que mostrava que a nossa plataforma consegue atingir 30% de rentabilidade. A questão é: a que custo?”, afirma Menin.
“A companhia tem capacidade de entregar os 30%, mas preferimos equilibrar crescimento e rentabilidade.”
Inter não quer virar um ‘bond’
Essa escolha também afasta o Inter da ideia de transformar o banco em uma espécie de bond pagador de dividendos — pelo menos por enquanto.
“O Inter não é um bond, o Inter é uma tese de crescimento”, afirmou Menin.
Na visão do executivo, continuar reinvestindo na expansão pode gerar mais valor para acionistas e clientes no futuro do que frear a operação para antecipar a chegada aos 30% de ROE.
“Queremos apenas atingir 30% de eficiência, ou continuar sendo uma história de growth?”, questiona.
A defesa da estratégia vem em um momento em que o equilíbrio entre crescimento e rentabilidade é justamente um dos pontos de atenção do mercado.
Em maio, após a divulgação da nova Regra dos 50, o JP Morgan levantou dúvidas sobre a capacidade de um banco conciliar expansão acelerada com rentabilidade — sobretudo porque crescer a carteira de crédito em momentos adversos pode vir acompanhado de mais risco.
Por que o ROE ainda está longe dos 30%?
Hoje, o retorno sobre o patrimônio do Inter está na casa dos 16%. Para chegar aos 20% e, posteriormente, aos 30%, a companhia aposta em uma combinação de crescimento dos ativos, maior alavancagem e ganho de eficiência.
Menin chama atenção, porém, para outro indicador: o ROA, retorno sobre os ativos. Segundo ele, o Inter já estaria entre os cinco maiores bancos brasileiros nesse quesito.
“O nosso ROA é maior e melhor do que o de bancos que possuem um ROE superior ao nosso. Ou seja, para a quantidade de ativos que temos, geramos um retorno excelente. Porém, como temos menos alavancagem de capital (equity), o ROE reflete isso.”
Em maio, após a divulgação da nova Regra dos 50, o JP Morgan levantou dúvidas sobre a capacidade de um banco conciliar expansão acelerada com rentabilidade — sobretudo porque crescer a carteira de crédito em momentos adversos pode vir acompanhado de mais risco.
A próxima etapa, portanto, é fazer o balanço crescer por meio de mais crédito e depósitos, aumentando a alavancagem sem perder de vista o risco.
A grande aposta do Inter é fazer 45 milhões de clientes valerem mais
O Inter já tem 45 milhões de clientes e responde, segundo Menin, por 9% das transações de Pix no Brasil. O desafio agora é fazer com que essa mesma base use mais produtos.
“Como já temos 45 milhões de clientes, o maior potencial de geração de valor hoje está em trabalhar e rentabilizar a nossa própria base.”
A ambição é levar essa presença para outros produtos. “Se atingirmos nos demais produtos o mesmo market share de 9% que temos no Pix, teremos uma alavancagem operacional enorme.”
A lógica é a de um flywheel (volante): o cliente entra pelo Pix, passa a investir, contratar seguros, usar o cartão, abrir a conta global e tomar crédito. Quanto maior o relacionamento, maior o potencial de receita sem a necessidade de conquistar um novo cliente a cada produto.
Mais crédito, mas com o risco amarrado
No crédito, a estratégia também não é simplesmente crescer. O Inter pretende concentrar a expansão em modalidades com garantias, como imobiliário, consignado, recebíveis e home equity.
A lógica é reduzir o risco para o banco e, ao mesmo tempo, oferecer uma taxa potencialmente menor ao cliente. “O cliente reduz o custo da sua dívida, nós reduzimos a inadimplência e o risco, e o retorno melhora.”
O movimento ganha relevância justamente porque o ambiente de crédito continua sendo um dos pontos de atenção para os bancos brasileiros. A inadimplência do sistema financeiro atingiu o maior nível em mais de 15 anos, com pressão especialmente forte sobre as famílias.
No Inter, Menin afirma que a diversificação da carteira ajuda a atenuar o impacto da inadimplência, enquanto o banco ficou mais conservador na concessão de cartões para novos clientes.
“Com isso, nosso índice de inadimplência (NPL) se estabilizou e esperamos melhorias no quarto trimestre”, afirma.
A estratégia, segundo ele, não passa por abandonar clientes de menor renda.
“Não se trata da faixa de renda, mas do perfil do cliente e das garantias. O Inter é uma plataforma agnóstica — como um ‘McDonald’s das finanças’. Atendemos clientes de todas as rendas.”
Outra frente de expansão do banco digital laranjinha está fora do Brasil. O Inter já construiu uma operação bancária e de investimentos nos Estados Unidos e vem levando sua conta global para outros mercados.
Em setembro, o banco iniciou a operação na Argentina em parceria com o Grupo BIND, com foco inicial em conta em dólar e investimentos internacionais.
A estratégia se alinha ao discurso de Menin de transformar o Inter em uma plataforma financeira global, e não apenas em um banco digital brasileiro.
“Nossos clientes precisam de uma vida financeira globalizada para prestar serviços para o exterior, viajar, investir e pagar contas em dólar.”
Menin afirma que o Inter já busca novas frentes de expansão internacional e mantém os olhos voltados para oportunidades nas Américas.
Embora ainda não revele quais serão os próximos passos, o CEO diz que a entrada de outros bancos brasileiros no mercado norte-americano não é vista como uma ameaça. “Achamos ótimo, pois valida a oportunidade de mercado e gera externalidades positivas.”
O que falta para o mercado comprar a tese?
A estratégia, porém, coloca o Inter diante de uma cobrança conhecida: quando todo esse crescimento vai aparecer no ROE?
Os papéis do banco negociados em Wall Street acumulavam queda de cerca de 40% em 2026 até o momento da entrevista. Ao mesmo tempo, a operação vinha melhorando: no segundo trimestre, o Inter registrou o 13º trimestre consecutivo de crescimento do lucro e levou o ROE a 16,3%.
Menin não demonstra intenção de mudar a estratégia para fazer a cotação das ações reagir na bolsa.
“Não gerimos a empresa em função das oscilações de curto prazo das ações na bolsa. Focamos no que podemos controlar: execução, alavancagem operacional e qualidade do produto.”
A tese defendida pelo CEO é menos sobre chegar rapidamente aos 30% e mais sobre o tamanho do negócio quando esse retorno vier.
“No longo prazo, o valor do negócio é reconhecido pelo mercado.”
ACERCA DEL CORRESPONSAL
JOSé CARLOS FERREIRA
José Carlos Ferreira es corresponsal de Prensa Mercosur en Río de Janeiro, Brasil, con posibilidad de desarrollar su labor periodística en todo el territorio brasileño. Cuenta con experiencia profesional en comunicación y medios, vinculada a WBP Brasil y Rede Globo de Televisão, y posee especial interés en política, noticias regionales, reportajes y entrevistas. Su incorporación fortalece la presencia de Prensa Mercosur en Brasil, aportando experiencia, contenidos y una mirada cercana a la realidad brasileña para informar y conectar al país con la agenda del Mercosur.