El nihilismo financiero juvenil: viajar y gastar más, mientras la vivienda sigue siendo imposible
Madrid, 24 de octubre de 2026. Fuentes: Antena 3, Ideal, El Confidencial, INE.
Hay una frase que se repite en boca de los jóvenes españoles y que resume mejor que cualquier informe lo que los sociólogos han bautizado como nihilismo financiero: «Si no puedo comprar un piso por mucho que ahorre, prefiero gastarme el dinero en vivir». No es una consigna. Es una conclusión a la que se ha llegado por eliminación.
El término irrumpió esta semana en el debate público de la mano de varios reportajes —Antena 3, El Confidencial, Ideal— que coinciden en retratar una misma actitud: el gasto desinhibido en viajes, experiencias y bienes que no son de primera necesidad, sostenido sobre una certeza incómoda, que el ahorro no sirve para acceder a una vivienda en propiedad. Lo que empezó siendo una queja se ha consolidado como rasgo sociológico de la juventud de 2026.
Y el dato que acompaña a esos reportajes no ayuda a matizar nada: el IPC de septiembre se situó en el 4,9% interanual y este sábado la luz vuelve a subir, de modo que el poder adquisitivo encadena un golpe más.
La aritmética que no sale
Una cifra explica el fenómeno mejor que cualquier discurso. El precio medio de la vivienda libre en España supera ya los 2.500 euros por metro cuadrado, según el INE (segundo trimestre). En Madrid y Barcelona la horquilla va de 3.500 a 4.500 euros; en Valencia, Málaga, Bilbao o Sevilla se superan los 2.800. Un piso de 80 metros en una ciudad grande cuesta, de media, más de 280.000 euros.
Póngase en el sueldo de un menor de 30 años: 1.650 euros al mes. Con una entrada del 20% y una hipoteca a los tipos actuales, comprar esa casa exigiría destinar el salario íntegro durante más de catorce años. Sin comer, sin pagar alquiler, sin vivir.
El coste de la financiación tampoco juega a favor. El BCE mantiene el tipo de depósito en el 3,75% desde hace meses, lo que ha llevado el promedio de las hipotecas en España hasta cerca del 3,4%. Para los menores de 35 años, la propiedad se ha convertido en una meta que ya no se plantea en términos de esfuerzo, sino de imposibilidad. El último repunte del euríbor encareció aún más las cuotas y añadió otra capa de frustración a un malestar que llevaba tiempo gestándose.
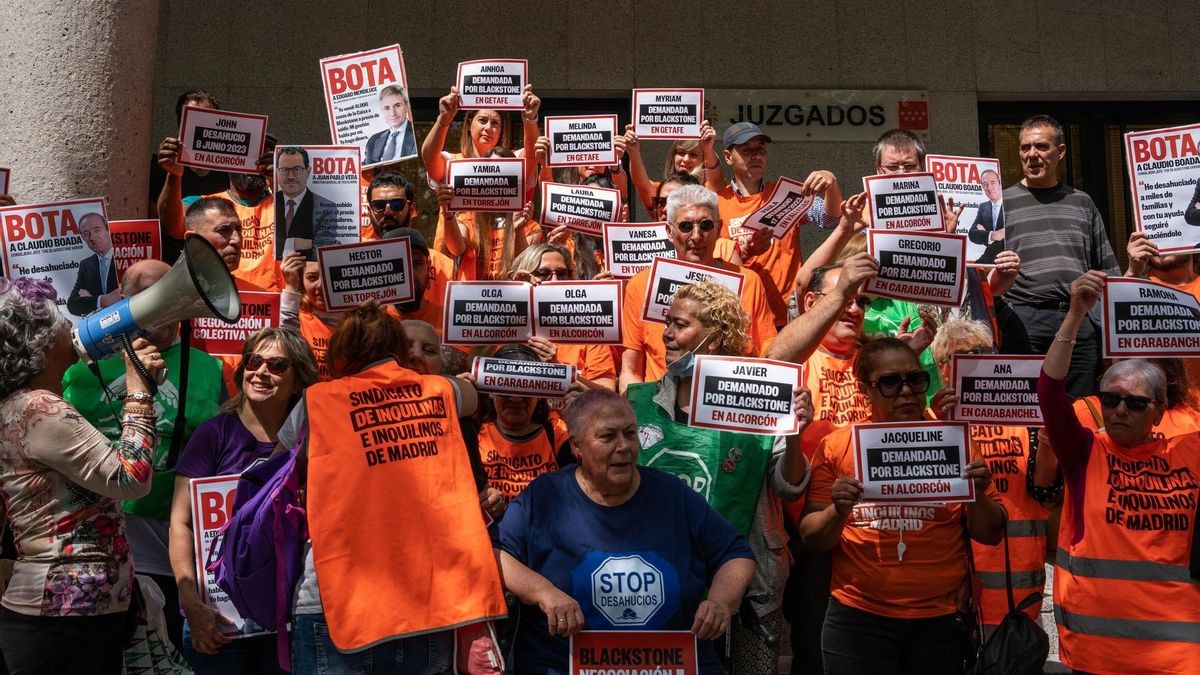
El alquiler tampoco es la salida
Durante años se dijo que alquilar era la alternativa realista. No. En Madrid, un piso de dos habitaciones supera de media los 1.300 euros; en Barcelona, los 1.400. La reforma de la Ley de Arrendamientos Urbanos de 2023 ha moderado poco los precios y, según los expertos consultados, ha provocado además un retraimiento de la oferta, sobre todo en zonas tensionadas. Hay propietarios que prefieren mover sus casas al mercado turístico o dejarlas vacías antes que aceptar las condiciones de la norma. La prensa recoge incluso a empresarios que retiraron sus viviendas del alquiler a la espera de las elecciones, convencidos de que la rentabilidad es irrisoria.
Gastar hoy, porque el mañana no llega
Ante ese panorama, los jóvenes han reaccionado con dos movimientos que, vistos desde fuera, parecen contradictorios y en realidad son el mismo.
El primero es gastar. Los datos del Banco de España sobre pagos con tarjeta muestran un repunte del ocio, la restauración, los viajes y la tecnología entre los menores de 35 años, con crecimientos interanuales de dos dígitos en algunos epígrafes.
El segundo es volver a casa. Según la última encuesta de población activa, el 54% de los españoles de entre 25 y 29 años vive todavía con sus padres, cinco puntos más que hace cuatro años. Se ha consolidado así una pauta mixta —alquiler compartido una temporada, regreso al hogar familiar cuando aprieta— que se repite cada pocos años en la vida de muchos jóvenes.
Un cambio cultural, no solo económico
Los efectos van más allá del bolsillo. Los expertos advierten de una alteración de los hábitos de vida y consumo que toca la natalidad —en mínimos históricos, con 1,12 hijos por mujer—, la formación de hogares, el acceso al crédito y la propia cultura del esfuerzo.
Porque el nihilismo financiero no es solo un problema económico: es el síntoma de un cambio cultural, el de una generación que ya no espera vivir mejor que sus padres. Casi ningún joven de 2026 cree que lo hará; la mayoría se ve igual o peor. De ahí la desmotivación, y de ahí un consumo que solo mira al hoy.
Del diagnóstico a la batalla política
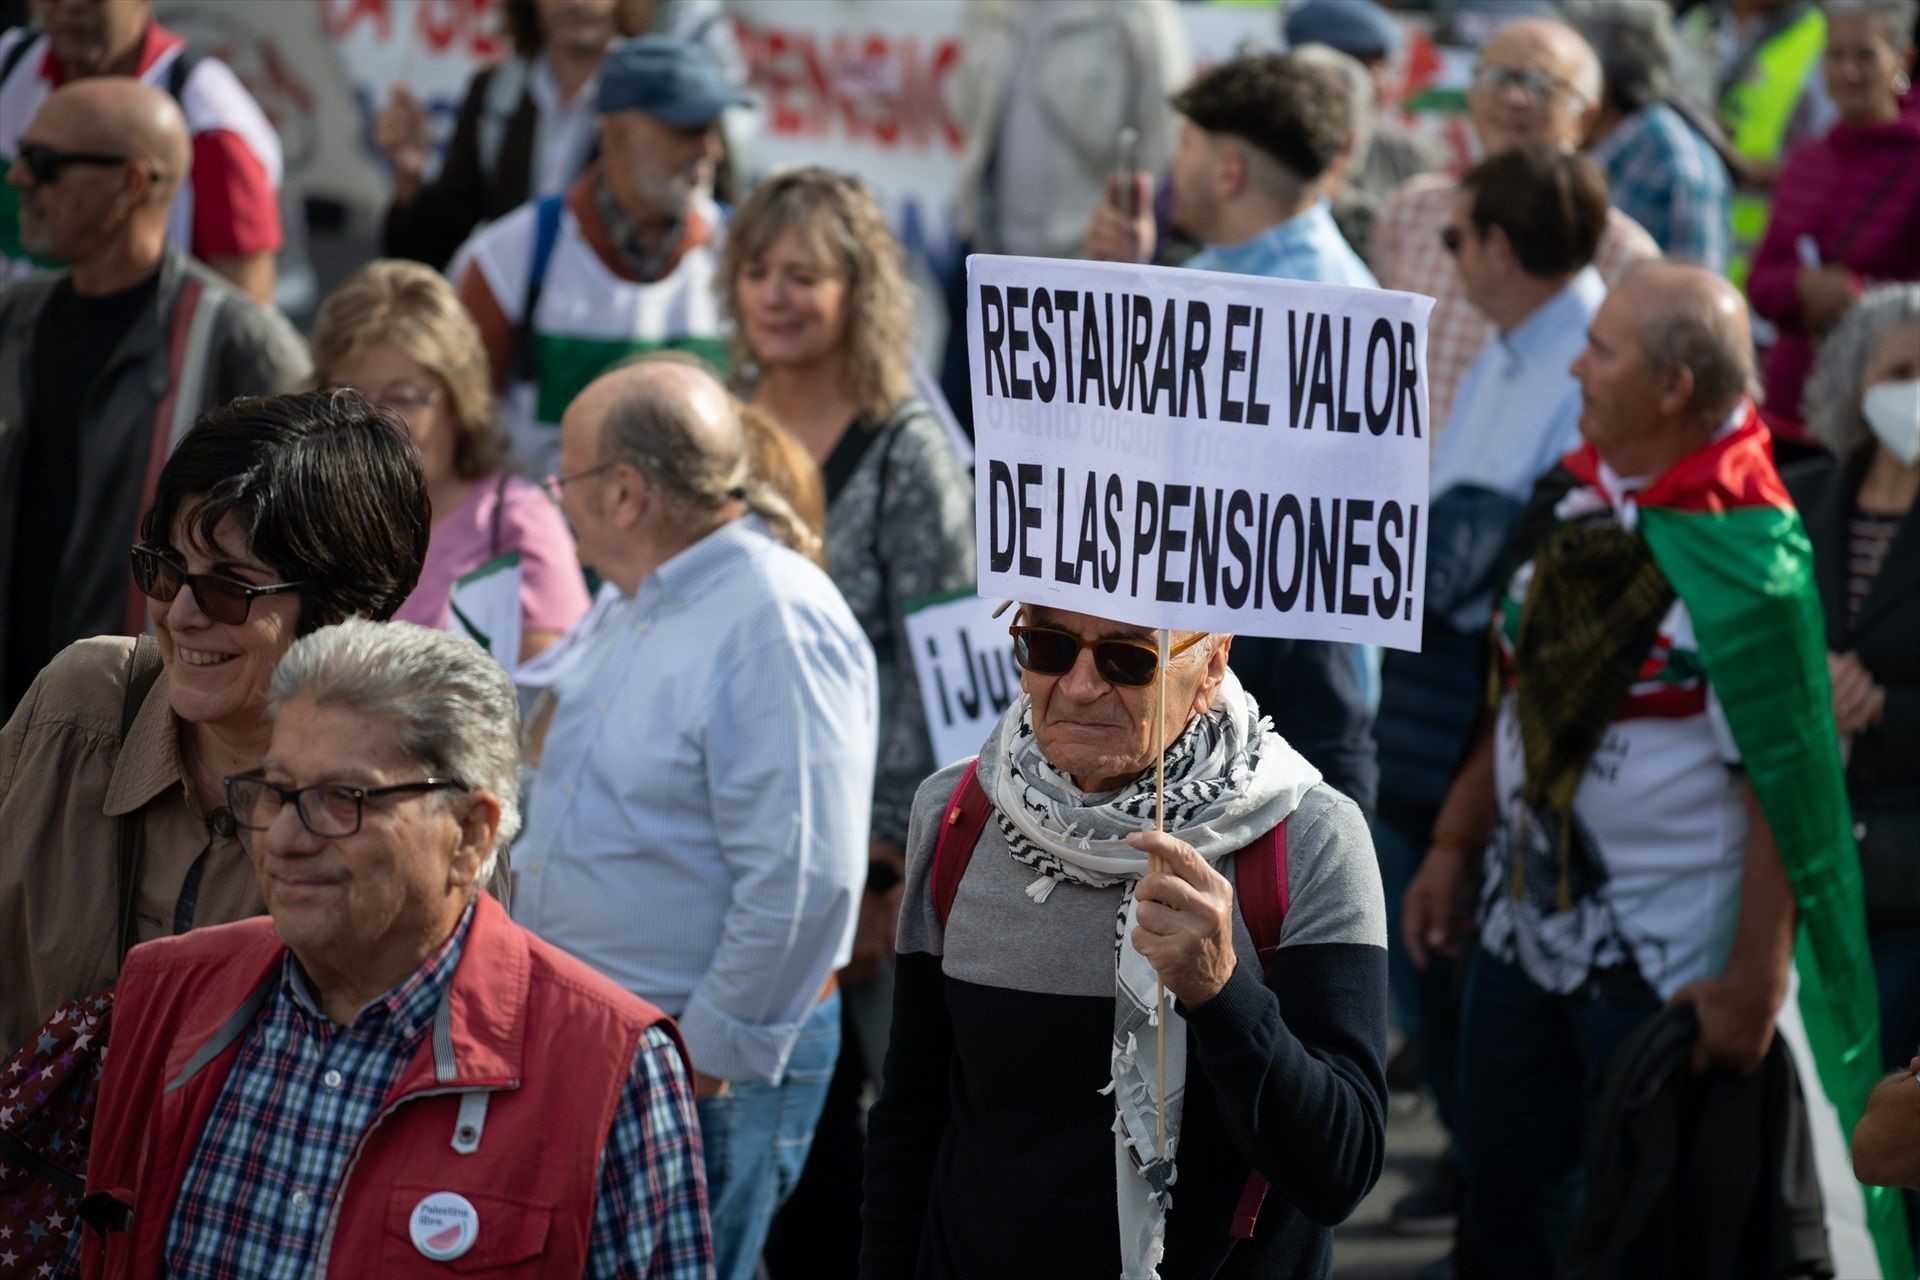
El fenómeno ha entrado de lleno en la agenda. El Gobierno de Sánchez ha ampliado las ayudas al alquiler juvenil, ha lanzado el bono cultural joven y promete un plan de vivienda pública con 50.000 unidades asequibles, aunque la lentitud en su ejecución es una de las críticas más repetidas. El PP apuesta por liberalizar suelo, rebajar los impuestos en la compraventa de pisos y revisar la ley de arrendamientos. Vox defiende deducciones para las familias jóvenes con hijos que compren vivienda y prioridad de los españoles sobre los extranjeros en el acceso a la pública.
El debate llega, además, en una jornada negra para el poder adquisitivo. El IPC de septiembre, ese 4,9%, supera en casi un punto las previsiones del Banco de España para el año y erosiona directamente el salario real. La luz se encarece este sábado con doce horas por encima de los 200 euros el MWh, lo que se traducirá en facturas más altas en los próximos ciclos de facturación. Para un joven que vive de alquiler, el recibo de la electricidad se suma a la subida de las rentas y al encarecimiento de los alimentos básicos: una combinación que, o se come el poco ahorro que quede, o refuerza la convicción de que no merece la pena intentarlo.
¿Coyuntura o época?
Queda la pregunta de fondo: ¿es el nihilismo financiero un fenómeno pasajero, atado a la frustración de los tipos y los precios, o algo estructural? No hay respuesta cerrada, pero la mayoría de los sociólogos consultados coincide en un punto. Aunque la macroeconomía mejore, la huella cultural de una generación que ha interiorizado que no podrá comprar una casa se dejará notar en sus hábitos durante décadas. Será una de las cuestiones que tenga que afrontar el Ejecutivo que salga de las urnas el 29N.
ACERCA DEL CORRESPONSAL
CLAUDIA VALEAN CARPA
Inventora en España desde 2022 y profesional con sólida trayectoria en liderazgo, gestión estratégica y dirección de equipos. Con experiencia internacional vinculada al ámbito de la investigación y más de 17 años de experiencia en gestión profesional y desarrollo organizativo.
Comprometida con la excelencia, la innovación y el crecimiento continuo, considero que el liderazgo se construye a través de la perseverancia, la visión estratégica y la capacidad de generar valor en cada proyecto. Destaco por mi capacidad de organización, coordinación de equipos y orientación a resultados en entornos dinámicos y de alta responsabilidad.